Il semble que certains acteurs politiques au Liban se soient empressés de rendre leur verdict avant même que le Conseil constitutionnel ne dise le droit. Dès l’instant où le président de la République, le général Joseph Aoun, a introduit son recours en inconstitutionnalité contre l’article 3 de la loi sur la réforme bancaire, une levée de boucliers s’est ensuivie: la démarche présidentielle a été qualifiée de coup porté aux réformes, de menace directe pesant sur l’accord avec le Fonds monétaire international (FMI) et de service rendu aux intérêts du secteur bancaire.
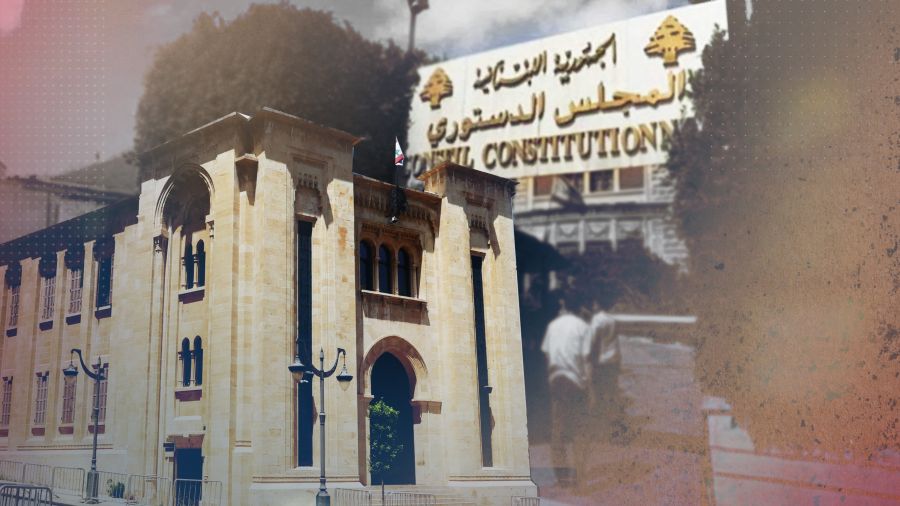
Pourtant, la décision rendue le 20 octobre 2026 est venue battre ces certitudes en brèche: en faisant droit à l’unanimité de la saisine présidentielle, le Conseil constitutionnel a invalidé l’article 3 de la loi n°71, ainsi que deux dispositions figurant aux articles 19 et 27.
Une question s'impose dès lors à ceux qui se sont empressés de condamner le recours: l'exercice, par le chef de l'État, d'une prérogative constitutionnelle justifiait-il un tel réquisitoire avant même que l’instance compétente ne se prononce?
Dès l'annonce du recours, le Liban s'était doté, comme par enchantement, d'une instance constitutionnelle bis, absente de la loi fondamentale: le FMI. Chaque fois que la conformité de l’article 3 était interrogée, certains opposants brandissaient le blanc-seing de l’institution de Washington, comme s’il suffisait à clore d’autorité tout débat juridique sur le plan national.
Mark Daou a ainsi qualifié le recours de «coup dur porté au Liban et au processus réformateur», y voyant un recul par rapport à un consensus préexistant. De son côté, Halimé el-Kaaour s'est insurgée contre ce qu'elle perçoit comme une obstruction présidentielle aux réformes nécessaires, allant jusqu'à lier la défense de l’article 70 du Code de la monnaie et du crédit aux desiderata d'un prétendu «lobby bancaire».
Dans la même veine, Paula Yacoubian a publié les conditions requises par le FMI pour finaliser un accord, assortissant son message du commentaire lapidaire «Quant au Liban...», stigmatisant implicitement l’initiative présidentielle. Cette fronde ne s’est pas limitée à ces figures politiques, mais a gagné divers cercles et plateformes médiatiques convaincus que la démarche constitutionnelle ne ferait qu’enliser les réformes.
La contradiction tient toutefois au fait que le FMI lui-même n'a jamais fait siennes les conclusions hâtives de ce procès politique.
Le 1ᵉʳ octobre 2026, la porte-parole du FMI, Julie Kozack, avait certes rappelé que la loi sur la restructuration des banques, telle qu’adoptée par le Parlement, s'alignait sur les normes internationales.
Mais elle avait parallèlement pris acte de la saisine du Conseil constitutionnel, précisant que le Fonds réévaluerait les éventuelles modifications induites par cet examen pour en vérifier la conformité. En clair, le FMI n’a ni prononcé la rupture des négociations ni remis en cause le principe d’un contrôle de constitutionnalité.
Certes, l’institution financière conditionne ses décaissements à l’entrée en vigueur de la loi sur la restructuration bancaire, adossée à une loi idoine sur la résorption du déficit financier, ainsi qu’à l’adoption du budget 2027, d’un cadre budgétaire à moyen terme et de réformes en matière de gouvernance financière. Pour autant, réduire l’ensemble de ces prérequis à la seule aune de l’article 3 et présenter le recours comme l’enterrement de tout accord relève d'une instrumentalisation éloignée de la position officielle du Fonds.
Une question demeure dès lors: si l'institution internationale elle-même a pris acte de la procédure constitutionnelle en s'engageant à en examiner les conclusions, pourquoi certains politiciens ont-ils fait preuve d'un si zélé empressement à condamner le recours avant même que l’instance compétente ne statue?
Aujourd'hui, le débat ne porte plus sur les pronostics de recevabilité du recours. Le Conseil constitutionnel, sous la houlette du juge Tannous Mechleb, a validé la saisine présidentielle et censuré l'article 3, sans toutefois étendre cette annulation à la disposition correspondante de la loi initiale n°23 de 2025.
Il a également invalidé deux passages relatifs à l'interdiction de quitter le territoire et à l'immunité judiciaire, consacrant avec force les garanties constitutionnelles de la liberté individuelle et du droit d'accès à la justice. Sur le strict plan juridique, l'annulation de l'article 3 repose sur une irrégularité dans le processus de son adoption. Le Conseil ne s'est toutefois pas prononcé sur le fond de l’ensemble des questions relatives à la répartition des compétences entre la Banque du Liban et la Haute Commission bancaire.
Reste que la portée de l'arrêt est incontestable: la voie décriée n’était point un coup d'épée dans l’eau, mais a abouti à l'éviction d'un texte entaché d'irrégularités et à la réouverture salutaire du chantier de sa correction.
Il convient de rappeler que la controverse relative à l’article 3 était antérieure à la saisine présidentielle. Dès le 14 juillet 2026, la commission des Finances et du Budget avait vivement débattu de l’articulation entre la réforme bancaire et le Code de la monnaie et du crédit, singulièrement son article 70 qui érige la stabilité monétaire et la protection du système en missions cardinales de la Banque du Liban.
Le nœud gordien résidait dans la conciliation entre l'autonomie de la Haute Commission bancaire et les prérogatives légales de la banque centrale. Si la Commission décrète des mesures d'urgence à l'encontre d'un établissement en difficulté que la BDL juge susceptibles de déstabiliser l’ensemble du système, qui a le dernier mot?
Ce sont là des interrogations institutionnelles légitimes qui appellent des réponses claires, affranchies de toute posture partisane à l’égard du président de la République ou du gouverneur de la Banque du Liban. S'il est parfaitement légitime de plaider pour l'indépendance des autorités de régulation ou de jauger l'impact de tout amendement sur le tempo des négociations internationales, de tels enjeux exigent une rigueur technique et juridique, loin des anathèmes lancés contre quiconque conteste la rédaction d’un texte législatif.
L'article 3 ne résout pas à lui seul la question du quantum des remboursements aux déposants, ne comble pas davantage le gouffre financier et ne fixe pas le curseur de la répartition des pertes entre actionnaires, créanciers, État et BDL. Néanmoins, la clarté des compétences n'est point une coquetterie juridique: un flou entourant les attributions des autorités de tutelle ouvre la boîte de Pandore des contentieux en série, aptes à paralyser les décisions et à prolonger l'attente interminable des épargnants.
En contrepartie, l'arrêt du Conseil constitutionnel ne signe pas la résurrection magique des dépôts ni le succès du processus de réforme. Les autorités publiques restent tenues de concevoir des solutions viables pour éponger les pertes, restituer les avoirs et restaurer la confiance.
Les critiques initialement formulées contre le recours s'appuyaient certes sur des préoccupations tangibles — célérité des réformes, crédibilité des régulateurs, calendrier avec le FMI. Ces impératifs ne disparaissent pas avec la décision du Conseil. Mais cette dernière met définitivement à mal le narratif qui assimilait toute démarche constitutionnelle à une entreprise de sabotage prémédité du pays.
Le FMI ne saurait se substituer au Conseil constitutionnel, pas plus que le respect de la loi fondamentale ne dispense de la rigueur économique.
Le véritable test post-20 octobre ne réside point dans la comptabilité stérile des victoires et défaites politiques, mais dans la capacité souveraine de l'État à bâtir une architecture bancaire qui conjugue l’indépendance des autorités, une répartition limpide des compétences, le respect des normes internationales et la protection intangible des droits des déposants.
Car une réforme ne gagne pas ses lettres de noblesse constitutionnelle au seul motif qu'elle a reçu l'onction du FMI, pas plus qu'un contrôle de constitutionnalité ne devient une entrave sous l’effet de l’indignation de quelques censeurs trop prompts à condamner.