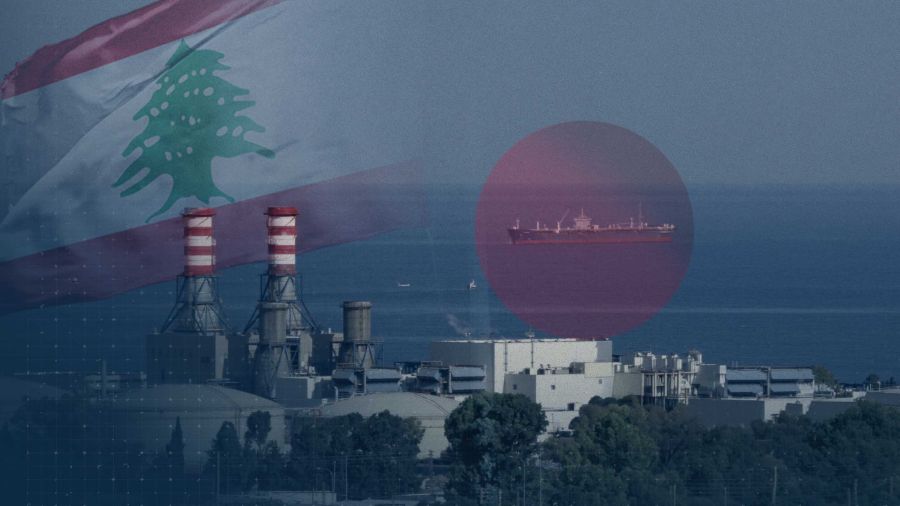
Le Conseil des ministres a approuvé le 1ᵉʳ octobre 2026 le projet d’installation d’une unité flottante de stockage et de regazéification du GNL (FSRU) à Deir Ammar, dans le cadre d’un partenariat public-privé (PPP). Le projet est-il sérieux? Oui, dans sa préparation institutionnelle. Est-il encore acquis? Non. Il y a des interrogations sur le pari, les incertitudes et les conditions de sa faisabilité. Ces interrogations sont d’autant plus légitimes que le ministre de l’Énergie et de l’Eau, Joe Saddi, a suspendu hier sa participation aux réunions du gouvernement dans une démarche visant à inciter l’Exécutif à assumer ses responsabilités à l’égard du secteur de l’énergie et à examiner sérieusement les solutions proposées.
L’objectif du projet est d’importer du gaz naturel liquéfié (GNL), de le regazéifier puis de l’acheminer vers la centrale de Deir Ammar afin d’accroître la production d’électricité, à un coût potentiellement inférieur à celui d’une production au fioul. Le projet prévoit également la modernisation de la centrale existante de 465 MW et la construction d’une nouvelle unité de 825 mégawatts (MW), Deir Ammar 2.
Un projet ancien relancé
L’idée n’est pas nouvelle. Elle figurait déjà dans le document de politique du secteur de l’énergie publié en 2010 par le ministère de l’Énergie. Une étude sur les besoins du Liban en capacités de regazéification avait été menée en 2012. En 2013, un appel d’offres avait été lancé pour la construction d’une station de stockage et de regazéification (FSRU), mais le projet s’était heurté à des obstacles politiques avant d’être abandonné.
Une formule prévoyant trois stations à Beddawi, Zahrani et Selaata avait ensuite été envisagée. Malgré une répartition géographique répondant aux équilibres politiques, cette formule a finalement été mise de côté.
Une nouvelle version plus ciblée
Relancé en 2025, le projet repose désormais sur une formule plus ciblée: une seule installation à Deir Ammar, associée à la modernisation de la centrale existante et à la construction de Deir Ammar 2.
Autre évolution majeure: le recours à un partenariat public-privé (PPP), destiné à faire participer des investisseurs privés au financement et au partage des risques, tout en limitant l’engagement financier direct de l’État.
Le dossier a déjà franchi plusieurs étapes. Le Conseil supérieur de la privatisation et des partenariats a approuvé, le 18 septembre, les résultats des études financières, techniques, juridiques, environnementales et sociales relatives au terminal gazier et au projet Deir Ammar 2. Le dossier doit désormais entrer dans la phase de sélection d’un partenaire privé.
L’Autorité des marchés publics avait auparavant confié à la Société financière internationale (IFC), bras financier de la Banque mondiale, la préparation des études techniques, financières et juridiques ainsi que la recherche d’investisseurs potentiels. Le montant de cette mission s’est élevé à 2,7 millions de dollars.
Le financement, véritable test du projet
L’approbation gouvernementale ouvre la voie à la sélection d’un partenaire privé, mais ne règle pas la question du financement.
Le coût du gaz ne constitue qu’une partie du risque. Une hausse des prix mondiaux, du fret ou des primes d’assurance peut rapidement renchérir le combustible et réduire les marges du projet. Si, parallèlement, Électricité du Liban peine à recouvrer ses factures ou ne peut pas répercuter intégralement ces surcoûts dans les tarifs, l’équilibre financier du projet devient fragile.
La question est alors simple: qui paiera la différence? Si elle ne peut être absorbée par les consommateurs, elle risque de retomber sur l’État ou sur le producteur, sous forme de pertes, d’arriérés ou de garanties publiques. Dans un secteur où les finances d’Électricité du Liban restent vulnérables, cette incertitude constitue un risque majeur pour les investisseurs.
La réussite du projet ne dépendra donc pas uniquement de sa capacité à produire de l’électricité, mais aussi de celle du Liban à garantir le paiement du combustible, la facturation de l’électricité et le recouvrement effectif des revenus. Sans cette visibilité, le coût du risque pourrait finir par peser presque autant que celui du gaz.
FSRU, gazoduc arabe et solaire: quelles options pour le Liban?
Le projet de terminal de regazéification remet en perspective les autres options envisagées pour renforcer la production électrique au Liban, notamment le solaire et l’importation de gaz via le gazoduc arabe. Ces projets n’ont pas abouti, notamment faute de financement et de confiance des investisseurs. Le FSRU pourrait donc s’inscrire non pas comme une solution exclusive, mais dans une stratégie de diversification des approvisionnements.
Dans le contexte régional actuel, le terminal maritime offre une plus grande sécurité face aux risques d’interruption ou de sabotage d’un gazoduc. Cette sécurité a toutefois un coût: selon les conditions du marché, le gaz acheminé par le gazoduc arabe pourrait être moins cher que le GNL, une fois intégrés les coûts du terminal, du transport maritime et de la regazéification.
Le choix doit ainsi être évalué à l’aune de quatre critères: le coût final de l’électricité, les besoins de financement, la sécurité d’approvisionnement et la répartition des risques entre l’État et les investisseurs.
Au-delà de la technologie retenue, la condition déterminante reste la viabilité financière du secteur électrique. Sans amélioration du recouvrement, de la visibilité sur les tarifs et d’un cadre suffisamment sécurisé, aucune solution d’approvisionnement ne pourra durablement attirer les investisseurs.