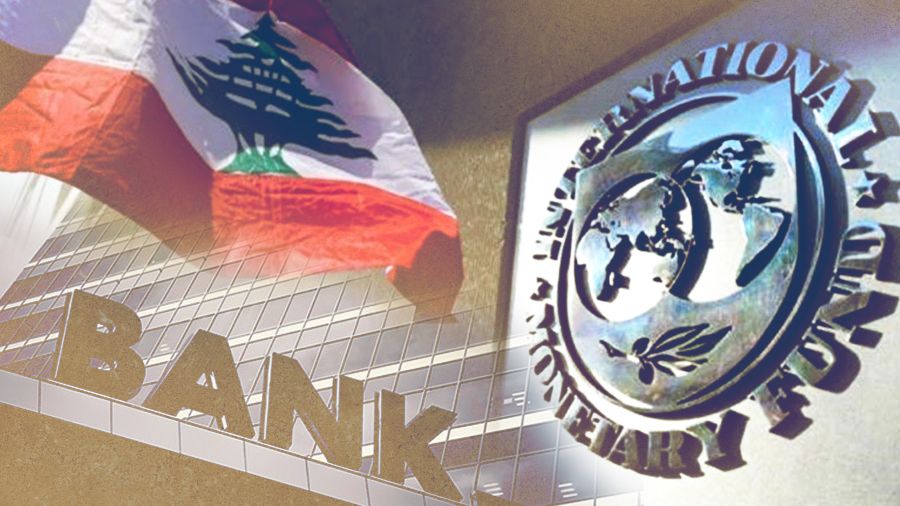
L’accord potentiel avec le Fonds monétaire international (FMI) est présenté comme une étape incontournable pour réintégrer le Liban dans le système financier international. Ses partisans estiment qu’un prêt d’environ trois milliards de dollars ouvrirait la voie à des financements supplémentaires des institutions internationales et des bailleurs de fonds, et que la signature de l’accord permettrait de rétablir la confiance dans l’État libanais et de relancer son économie.
Cependant, cette équation, aussi séduisante soit-elle sur le plan financier, ne peut être examinée sans en mesurer le coût. Le prêt ne vient pas sans contrepartie: il est conditionné à des mesures et des lois que l’État libanais devrait appliquer. La question centrale est donc claire: rouvrir l’accès au financement extérieur implique-t-il de faire porter aux déposants l’essentiel des pertes?
Si l’accord conduit à l’adoption d’une Gap Law transférant la charge sur les déposants, il ne s’agirait plus d’un plan de sauvetage équilibré, mais d’une hiérarchie des priorités: financer d’abord l’État et ses institutions, puis traiter les droits des déposants avec les ressources restantes.
Le paradoxe est flagrant. l’État, principal responsable de la crise financière, bénéficierait de nouveaux soutiens extérieurs, tandis que les citoyens ayant placé leur argent dans les banques devraient accepter que leurs dépôts soient amputés, dévalués ou restitués sur de longues années. Peut-on qualifier cela de réforme équitable ?
Personne ne nie l’ampleur du déficit ni la difficulté de restituer immédiatement les fonds. Mais cette difficulté ne justifie pas que les déposants soient les premiers à payer, ni que leurs économies soient considérées comme la solution la plus simple pour combler les pertes.
Fixer un plafond de restitution ou instaurer des paiements échelonnés suppose de clarifier les sources de financement: d’où viendra l’argent? Quel rôle jouera l’État? Quelle part assumera la Banque du Liban? Que sera demandé aux banques? Et comment seront répartis les engagements entre ces trois acteurs?
Sans réponses précises, tout plan restera incomplet, quels que soient les arguments avancés. Faire peser sur les seules banques la responsabilité de leur recapitalisation en quatre ou cinq ans, avec le risque de faillite pour celles qui échoueraient, ne réduirait pas les pertes, mais les aggraverait. La faillite d’une banque n’efface ni la dette ni les droits des déposants; elle déplace simplement le problème vers un processus encore plus complexe.
Le Liban a besoin d’un accord international, mais seulement s’il contribue à sa stabilité économique et sociale. Il n’a pas besoin d’un accord qui ferait du prêt extérieur un objectif en soi, ni d’un plan visant à refinancer l’État au prix du sacrifice de l’épargne privée.
Avant toute signature, les Libanais doivent connaître l’ensemble des données: montant du prêt, conditions, échéances, mécanismes de répartition des pertes, sources de financement des dépôts, engagements de l’État, rôle de la Banque du Liban et sort des banques incapables de se recapitaliser.
Il ne suffit pas d’affirmer que l’accord est nécessaire pour attirer les bailleurs de fonds. Il faut savoir quels montants seront versés, quels droits seront sacrifiés et qui en assumera le coût final. Si le soutien extérieur profite à l’État tandis que les déposants paient l’essentiel de l’effondrement, l’accord mérite un examen approfondi avant d’être présenté comme une planche de salut.
On ne bâtit pas la confiance internationale sur les ruines de la confiance entre le citoyen et son État, pas plus qu’on ne redresse une économie en faisant des déposants les seules victimes du coût de la crise.